加入を検討する人にとって、最も気になるのが毎月の保険料です。
東京芸能人国民健康保険組合の保険料は、単純に一律の定額ではありません。公式案内では、加入者の年間所得、年齢、加入人数を組み合わせて計算する方式が採用されています。
保険料を構成する4つの項目2026年時点の公式シミュレーションでは、保険料は次の4区分で構成されています。
1.医療分保険料
医療給付に充てる基本部分です。所得割額、均等割額、世帯割額で構成されています。
2.後期高齢者支援金分
後期高齢者医療制度を支えるための負担です。所得割額と均等割額があります。
3.介護納付金分
原則として40歳以上65歳未満の加入者が対象です。該当者の所得と人数によって計算されます。
4.子ども・子育て支援納付金分
子ども・子育て支援制度に充てるための負担です。2026年の公式シミュレーションでは、この項目も保険料の内訳に加わっています。
2026年の保険料はいくら?最低額と最高額の目安公式シミュレーションで確認できる所得割額の最低・最高限度額は次のとおりです。
| 保険料区分 | 月額最低限度額 | 月額最高限度額 |
|---|---|---|
| 医療分 | 2,000円 | 30,000円 |
| 後期高齢者支援金分 | 800円 | 5,000円 |
| 介護分 | 800円 | 4,100円 |
出典:組合公式保険料シミュレーション。これらは所得割額の限度額であり、保険料全体の最低額・最高額ではありません。子ども・子育て支援納付金分は別途計算されます。
ここで注意したいのが、上記の金額は保険料全体を表しているわけではないことです。
加入人数に応じた均等割額や世帯割額などが加わるため、実際の月額負担は家族構成によって変わります。
また、組合公式サイトに掲載されている詳細な料率表は「令和7年4月からの月額保険料」と記載された資料です。2026年の保険料を計算する際に、この旧年度の料率をそのまま適用するのは適切ではありません。現行のシミュレーションで確認する必要があります。
所得割額はどのように決まる?所得割額とは、加入者の所得に応じて変わる保険料です。
東京芸能人国保では、一定額を超えると所得割額がそれ以上増えない仕組みがあり、反対に計算額が一定額を下回る場合にも定額の負担が設定されています。
つまり、所得が低ければ必ず所得割額がゼロになるという仕組みではありません。
また、保険料計算に使用する所得の時期にも注意が必要です。
- 4月から9月分:前々年の所得額を基準に計算。
- 10月から翌年3月分:前年の所得額を基準に計算。
芸能活動は、出演作品や契約状況によって収入が大きく変動する場合があります。現在の売上が減少していても、過去の所得が反映される期間には負担が高くなる可能性があります。
家族が増えると保険料はどう変わる?家族が加入すると、加入人数に応じて均等割額が変わります。
例えば、結婚や子どもの出生によって家族が増えた場合は、保険料の再計算が行われます。反対に、家族の就職や転出などで加入者が減った場合も同様です。
未就学児については、医療分の均等割額に軽減措置が設けられています。
40歳から64歳までの人は介護分も関係するため、同じ所得であっても年齢構成の違いによって世帯の保険料は変わります。
正確な金額を知るには公式シミュレーションが便利組合の公式サイトには、保険料シミュレーションが用意されています。
入力する主な情報は次のとおりです。
- 組合員の年齢
- 組合員の直近の総所得金額
- 75歳未満の家族の人数
- 家族それぞれの年齢や所得
所得がない場合も0円として入力できます。未成年者も対象人数に含めて計算します。
入力した所得金額はシミュレーションのみに使用され、データは保存されないと公式ページに記載されています。
【徹底比較】芸能人国保と市区町村国保はどちらがお得?
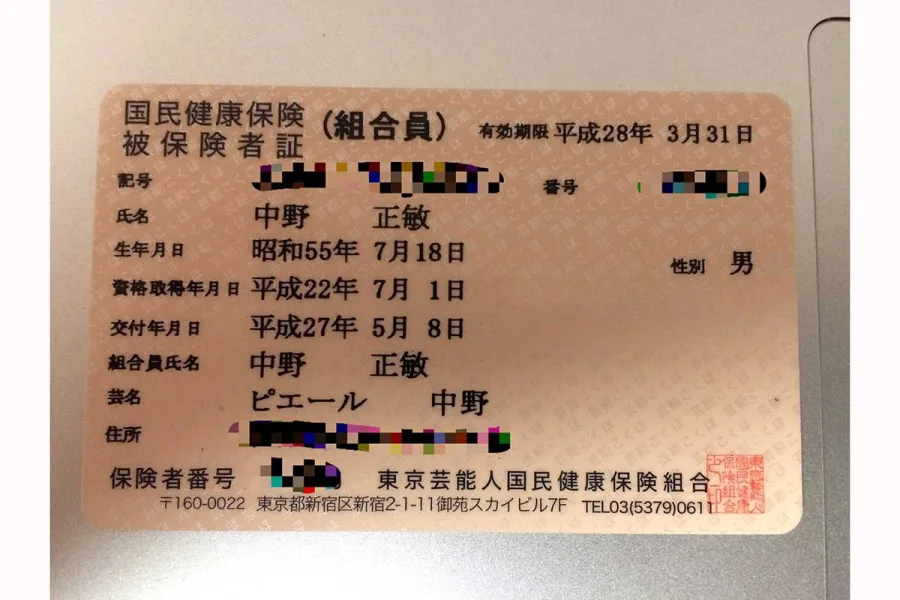
個人事業主やフリーランスが健康保険を検討するとき、比較対象になるのが市区町村の国民健康保険です。
両者は同じ国民健康保険制度に属していますが、加入条件や保険料の算定方法には違いがあります。
芸能人国保と一般の国保の違い| 比較項目 | 東京芸能人国保 | 市区町村国保 |
|---|---|---|
| 運営主体 | 職域型の国保組合 | 都道府県・市区町村 |
| 主な加入対象 | 認定された芸能関係職種など | 地域の対象住民 |
| 居住条件 | 東京・千葉・埼玉・神奈川の指定地域 | 各自治体の区域 |
| 職業条件 | 組合の認定職種などの条件あり | 原則として職業による制限なし |
| 保険料計算 | 所得・年齢・加入人数など | 自治体の条例に基づく所得・人数など |
| 家族の加入 | 同一世帯で他の健康保険に加入していない家族 | 世帯の被保険者として加入 |
| 審査 | 組合独自の資格審査あり | 法令上の加入要件に基づく |
| 保険料の見直し | 組合の規約・算定方法による | 自治体の条例・料率による |
ネット上では、職域型の国民健康保険組合は市区町村国保より保険料が安いというイメージが語られることがあります。
しかし、東京芸能人国保については、すべての加入者が市区町村国保より安くなるという保証はありません。
理由は、保険料の算定方法が異なるからです。
市区町村国保では、所得割、均等割などに加え、自治体によって資産割や平等割を組み合わせる場合があります。所得に対する料率や軽減措置も自治体によって異なります。
一方、芸能人国保は組合独自の規約に基づき、加入者の所得、年齢、人数などから保険料を算定します。
したがって、単純に月額の基本料金だけを比べるのではなく、次の条件をそろえて比較する必要があります。
- 本人と家族全員の所得
- 加入する家族の人数
- 40歳以上65歳未満の家族の人数
- 未就学児の有無
- 2026年度の保険料率と軽減措置
検討する価値がある人
- 対象職種に該当するフリーランスの俳優や歌手。
- 個人事業主として活動する演奏家や舞台関係者。
- 映像制作、音響、照明などの専門技術者。
- 対象地域に住民票があり、加入条件を満たしている人。
- 家族も同じ健康保険組合に加入させたい人。
加入が難しい、または慎重な確認が必要な人
- 対象外の職種に従事している人。
- 一般の会社員として給与収入を得ている人。
- 対象地域以外に住民票がある人。
- 実際の仕事内容と確定申告書の職業・収入内容に整合性がない人。
大切なのは、保険料の安さだけで選ばないことです。加入資格を満たしているか、家族を含めた年間負担額がどうなるかを確認してから判断する必要があります。
【加入・脱退手続き】必要書類からマイナ保険証まで完全整理
加入資格を満たしていることが分かったら、次は実際の手続きです。
東京芸能人国民健康保険組合では、組合員本人が加入する場合と、家族が追加で加入する場合で必要書類が異なります。
組合員本人が加入する際の必要書類公式の資格取得案内に記載されている主な必要書類は次の7点です。
1. 加入申込書。
2. 発行から3か月以内の個人番号(マイナンバー)入り世帯全員分の住民票。
3. 直近の所得税確定申告書の第一表・第二表の写し、所得の内訳書。
4. 加入者のうち20歳以上の人の区市町村民税納税通知書の写し、または課税証明書。
5. 現在加入している健康保険が発行する資格確認書、または資格情報のお知らせの写し。
6. 本人確認用届出書。
7. 個人組合員登録票。
なお、適用除外事業所に採用された場合は、通常の確定申告書の代わりに、健康保険・厚生年金保険資格取得確認および標準報酬決定通知書の写しを提出します。
新規加入一式については、組合に直接連絡して案内を受ける方式です。
家族を追加加入させる場合の必要書類家族の加入では、次の5点が基本となります。
1. 家族資格取得届。
2. 発行から3か月以内のマイナンバー入り世帯全員分の住民票。
3. 加入者のうち20歳以上の人の住民税納税通知書の写し、または課税証明書。
4. 現在加入している健康保険の資格確認書、または資格情報のお知らせの写し。
5. 本人確認用届出書。
家族の加入は、原則として加入する必要が生じた日から14日以内に届け出ます。
申し込みから加入までのスケジュール市区町村国保から東京芸能人国保へ移る場合、公式案内では毎月10日が締切で、翌月1日が加入日とされています。
ただし、3月10日の締切は設けられていません。
また、社会保険の任意継続被保険者から直接加入する場合は、いったん市区町村国保に加入した後に申し込む必要があるとされています。
適用除外事業所に採用された組合員は、採用された日から14日以内の届け出が必要です。
マイナ保険証は使える?2026年の受診方法2024年12月2日から従来の健康保険証の新規発行は終了し、マイナ保険証を利用する仕組みに移行しました。
2026年現在、東京芸能人国保の加入者が医療機関を受診する際に使用するものは、基本的に次のいずれかです。
- マイナ保険証: 健康保険証利用登録をしたマイナンバーカード。
- 資格確認書: マイナ保険証を保有していない人や利用が困難な人などに交付されるもの。
マイナ保険証を持っていないからといって、医療機関を受診できなくなるわけではありません。資格確認書を提示することで保険診療を受けられます。
なお、マイナ保険証が利用できない医療機関では、マイナ保険証と資格情報のお知らせを組み合わせて提示する方法も公式に案内されています。
東京芸能人国民健康保険組合を脱退するとき加入だけでなく、資格を失ったときの手続きも重要です。
主な資格喪失事由は次のとおりです。
- 芸能関係から転業・廃業し、市区町村国保や職場の健康保険に加入するとき。
- 組合が認定する地域以外に引っ越したとき。
- 適用除外事業所に勤務している組合員が退職したとき。
- 亡くなったとき。
- 生活保護世帯となったとき。
組合員本人が脱退する場合の基本的な必要書類は、資格喪失届、資格確認書(マイナ保険証未登録者のみ)、次に加入した健康保険の資格取得年月日を確認できる書類です。
引っ越しによる脱退では、転居先の世帯全員分の住民票が必要です。
家族だけがほかの健康保険に加入する場合は、家族資格喪失届と該当者の資格確認書などを提出します。
脱退の際に注意したいのは、資格を失った日と保険料の精算時期です。
組合公式案内では、月途中で資格を喪失した場合、保険料は資格喪失月の前月分までとなり、日割り計算は行わないとされています。転職や転居が決まったら、次の健康保険の資格取得日も含めて確認しておきましょう。
【評判・実態】東京芸能人国民健康保険組合のメリットと注意点
東京芸能人国民健康保険組合の評判を考える際には、制度上のメリットと、加入者が実際に確認すべき制約を分ける必要があります。
公式資料から確認できる制度の特徴は、芸能関連職種に対象を限定していること、家族も加入できること、所得や年齢、人数を反映して保険料を計算していることです。
一方、利用者満足度を示す大規模な調査結果や、加入者全体の口コミ評価を裏付ける公表統計は確認できません。加入者数8,342人という数字も、満足度や保険料の安さを直接示すものではありません。
メリットとして考えられるポイント1.フリーランスの芸能関係者が利用できる
一般的な会社員向け健康保険とは違い、認定職種に該当する個人事業主が加入を検討できます。
仕事の契約形態が多様な芸能業界では、職業に基づく国保組合が医療保障の選択肢になること自体に意味があります。
2.家族も同じ組合に加入できる
組合員と同一世帯で、他の健康保険に加入していない家族も加入対象です。
家族が増えたときや、子どもが生まれたときにも、組合に届け出て保険料を再計算してもらえます。
3.保険料の試算ができる
所得、年齢、加入人数を使ってシミュレーションできるため、家計の見通しを立てやすい点も特徴です。
注意すべきデメリット・制約1.加入審査があり、希望すれば必ず加入できるわけではない
職種や収入形態、居住地などの条件を満たしていることが必要です。書類を提出しても、審査の結果によっては加入できません。
2.住民票の所在地に制限がある
東京都の島しょ部を除く地域、千葉県、埼玉県、神奈川県に住民票があることが基本条件です。
3.家族が増えると保険料も変わる
家族の加入によって均等割額などが増えるため、本人だけの保険料を基準に家計を考えることはできません。
4.芸能活動を辞めた場合は資格の確認が必要
転業や廃業によって市区町村国保などに移る場合は、脱退手続きが必要です。加入資格を維持できるかどうかも、働き方の変更に応じて確認しなければなりません。
実際に加入を検討する際の判断基準保険料の安さだけで判断するのではなく、次の順番で確認するのが合理的です。
- 自分の職業が公式の対象職種に含まれているか。
- 個人事業主などの働き方に関する条件を満たしているか。
- 住民票が対象地域にあるか。
- 家族を含めた年間保険料はいくらになるか。
- 市区町村国保に加入した場合の年間負担額はいくらか。
- 将来的な転居や転業の可能性があるか。
この6点を比較すれば、加入できるかどうかだけでなく、長期的に利用するメリットも判断しやすくなります。
【東京芸能人国民健康保険組合】に関するよくある質問(FAQ)
Q1:東京芸能人国民健康保険組合には一般人でも加入できますか?
A1:芸能関連の認定職種に従事しており、個人事業主であることや対象地域に住民票があることなど、組合が定める条件を満たせば申請できます。芸能人としての知名度は加入条件ではありません。ただし、組合による資格審査があります。
Q2:声優やアニメーター、YouTuberも加入できますか?
A2:声優は公式の対象職種に明記されています。アニメーターも映像技術者の例として記載されているCG制作者などに該当する可能性があります。一方、YouTuberという肩書き自体は公式の職種一覧に明記されていません。実際の仕事内容と個人事業主としての働き方を組合に相談する必要があります。
Q3:家族も無料で加入できますか?
A3:無料ではありません。同一世帯で他の健康保険に加入していない家族は加入対象ですが、人数に応じて均等割額などが変わります。
Q4:芸能人国保の保険料は所得が高いほど高くなりますか?
A4:所得に応じて所得割額が変動します。ただし、一定の最高限度額が設けられています。また、所得割額には最低限度額もあるため、所得が低ければ必ず負担がゼロになるわけではありません。
Q5:2026年2月現在の加入者数は何人ですか?
A5:公式発表によると、合計8,342人です。内訳は組合員4,892人、家族3,450人です。
Q6:会社員になった場合はどうなりますか?
A6:勤務先の健康保険に加入することになった場合などは、原則として組合の資格喪失手続きが必要です。ただし、適用除外事業所に関する取り扱いもあるため、勤務先の状況を含めて組合に確認してください。
Q7:マイナンバーカードがなければ受診できませんか?
A7:マイナ保険証を利用できない人には資格確認書が交付されます。資格確認書を医療機関に提示することで保険診療を受けられます。
東京芸能人国民健康保険組合は、1952年に設立された芸能関係者向けの公法人の国民健康保険組合です。俳優、声優、歌手などの実演家だけでなく、映画・演劇の制作スタッフ、音響・映像技術者、照明・美術関係者など、幅広い職種が加入対象として認定されています。
2026年2月現在の加入者数は8,342人。そのうち4,892人が組合員、3,450人が家族です。
保険料は所得だけでなく、年齢や世帯の加入人数によって変動します。市区町村国保と比べて必ず安くなるわけではないため、本人だけでなく家族全員の条件を反映した試算が欠かせません。
特に重要なのは、次の3点です。
- 職業と働き方: 対象職種に該当し、組合の加入資格を満たしているか。
- 居住地域: 指定された4都県の対象地域に住民票があるか。
- 保険料: 所得・年齢・世帯人数を反映した年間負担額が、市区町村国保と比べてどうなるか。
芸能活動を続けるフリーランスにとって、芸能人国保は検討する価値のある医療保険制度です。ただし、加入できることと、家計にとって有利であることは別問題です。
まずは公式の加入資格と保険料シミュレーションを確認し、必要に応じて組合に個別相談することが、納得できる保険選びにつながります。
主な情報源:東京芸能人国民健康保険組合公式「組合の概要」「加入できる方」「加入できる職業について」「資格取得(加入)」「保険料について」「保険料シミュレーション」「資格喪失(脱退)」、厚生労働省「国民健康保険制度」「国民健康保険の保険料・保険税について」、東京都保健医療局「保険料(税)額について」。